
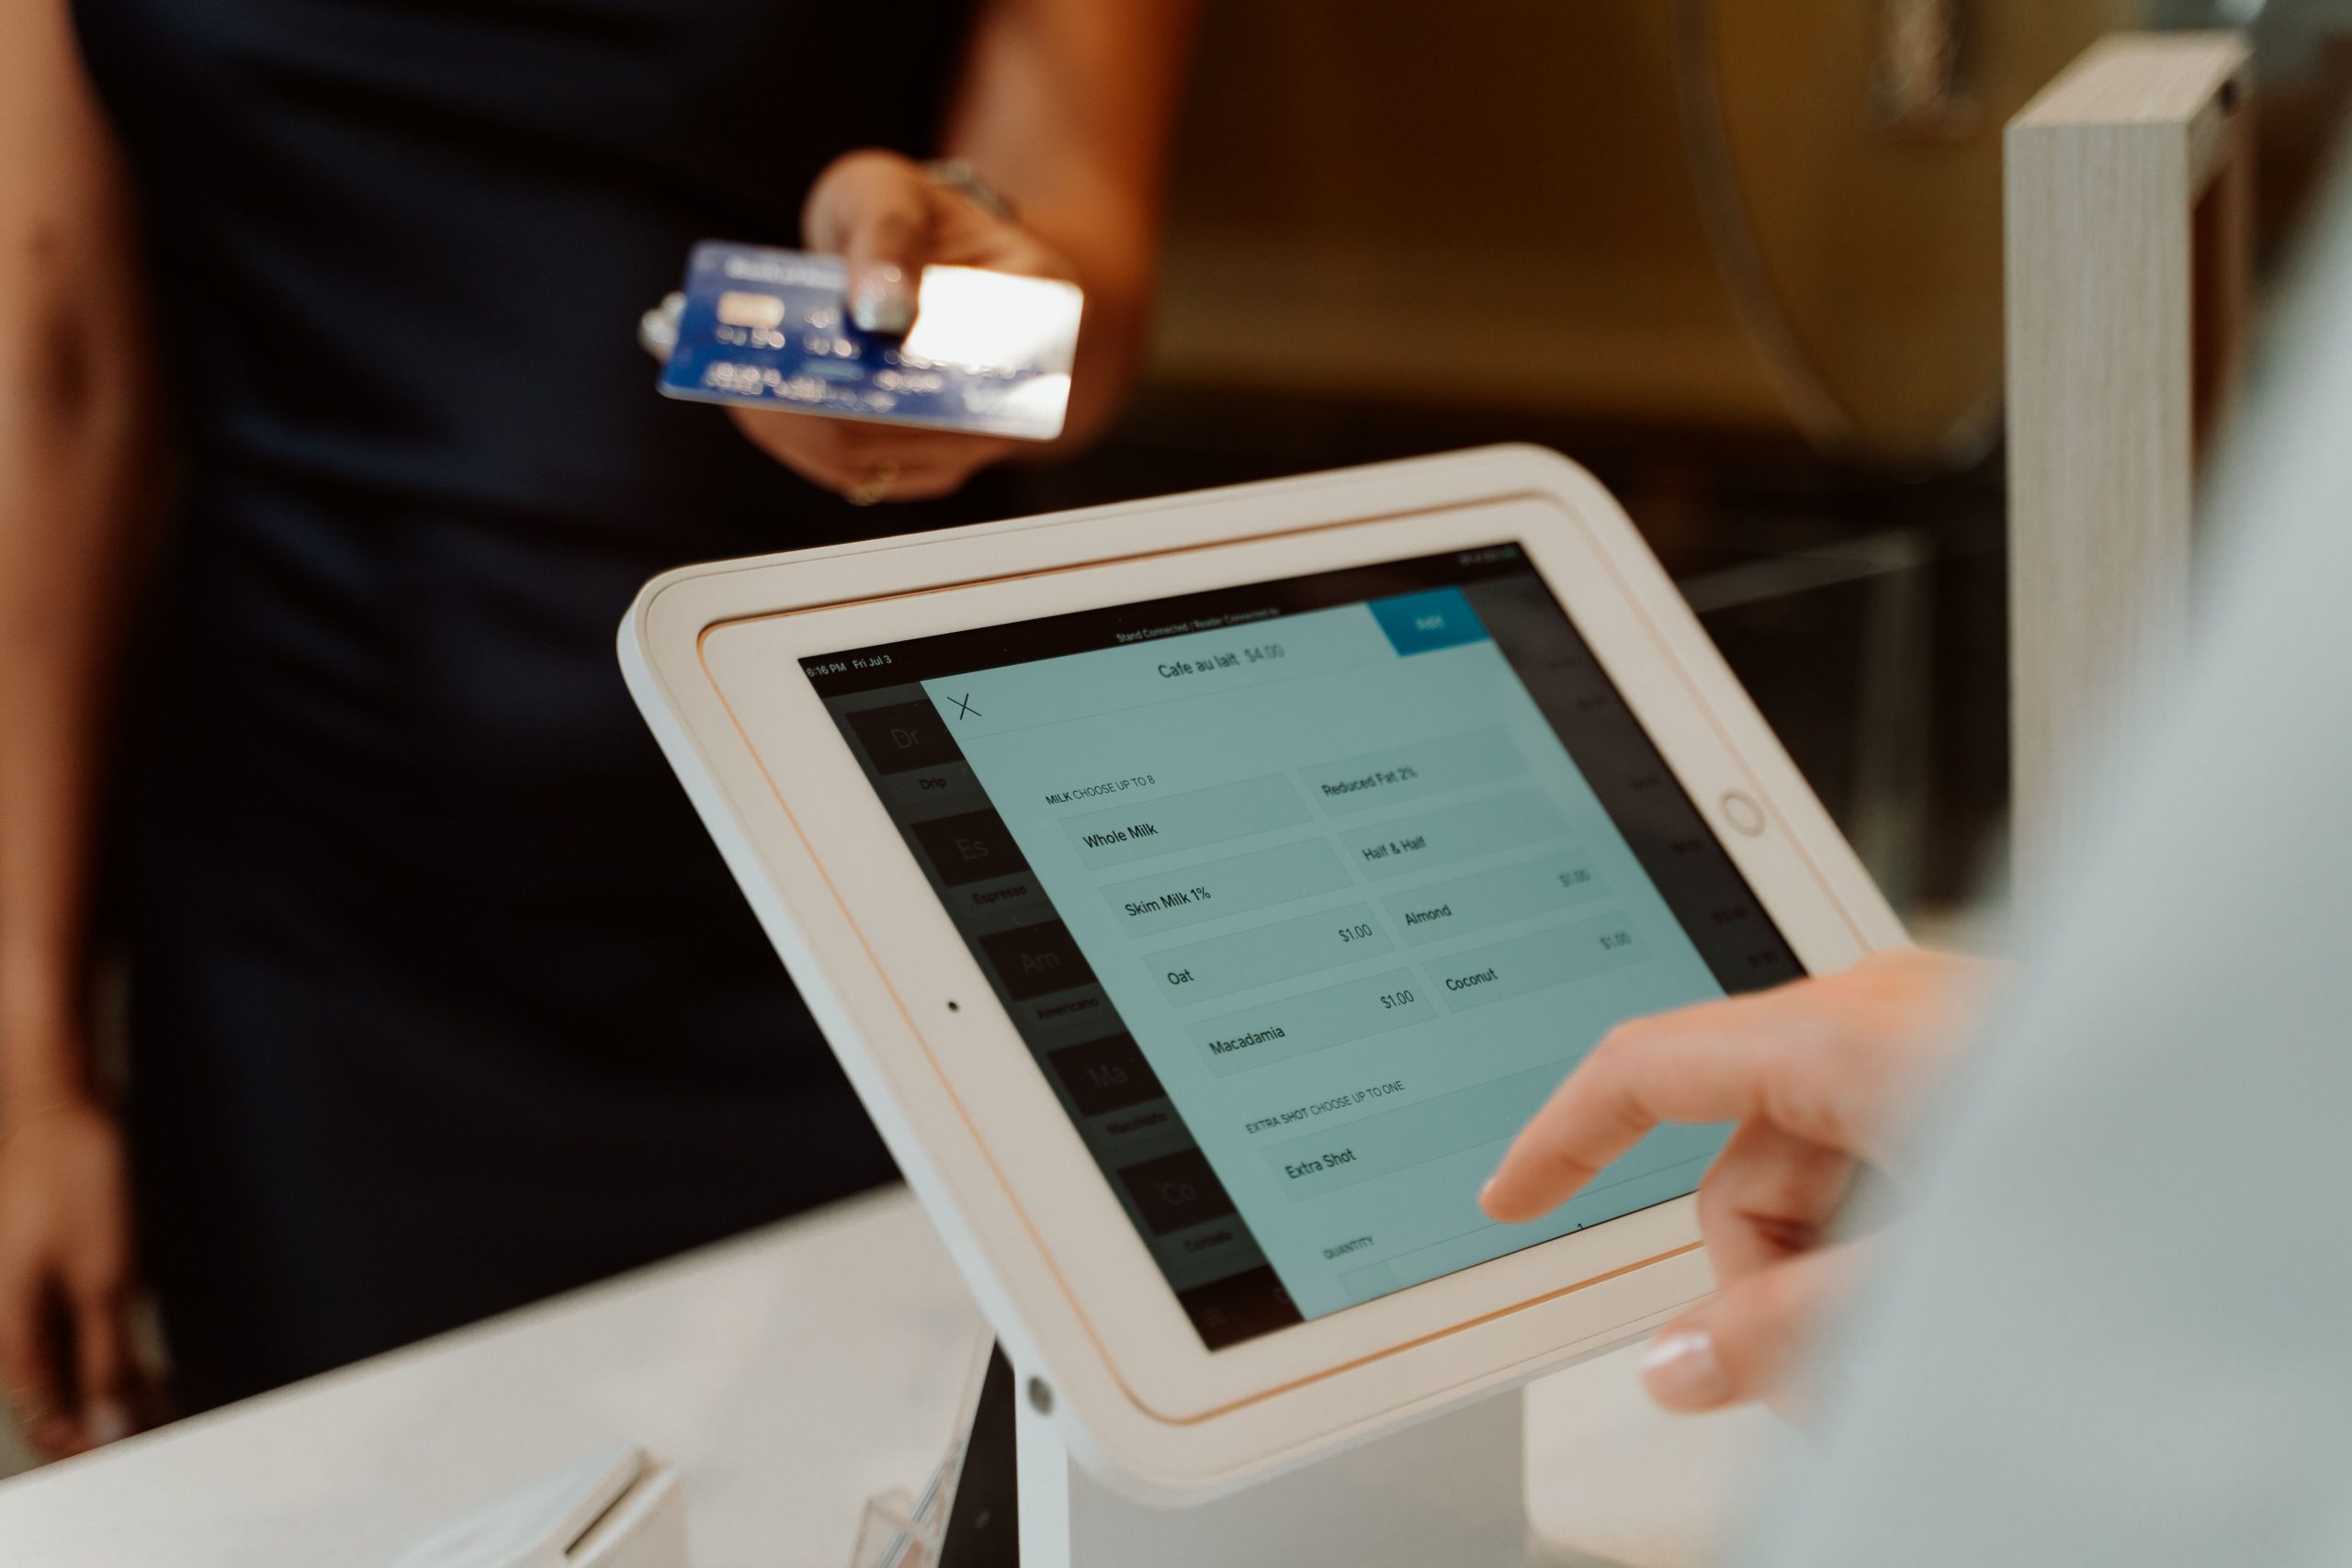
Encaisser un client paraît être l’une des opérations les plus simples de la vie d’un commerce. Pourtant, dès lors qu’un professionnel utilise un logiciel ou un système de caisse, plusieurs obligations fiscales doivent être prises en compte. Elles concernent notamment la fiabilité des données enregistrées, leur sécurisation et leur conservation.
Le sujet est d’autant plus actuel que les entreprises connaissent actuellement une accélération de la dématérialisation de leurs processus comptables. Depuis le 1er septembre 2026, la réforme de la facturation électronique est entrée dans sa première phase. Dans ce contexte, vérifier la conformité de ses outils de gestion et d’encaissement peut éviter de découvrir trop tard qu’un logiciel n’apporte pas les garanties attendues par l’administration fiscale.
Qui est concerné par les obligations relatives aux logiciels de caisse ?
Une première précision est essentielle : la réglementation française n’impose pas à tous les commerçants de posséder une caisse enregistreuse ou un logiciel de caisse. C’est l’utilisation d’un tel système, dans certaines situations, qui entraîne des obligations particulières.
Le dispositif concerne principalement les professionnels assujettis à la TVA qui réalisent des ventes de biens ou des prestations de services auprès de clients particuliers et qui enregistrent les règlements correspondants à l’aide d’un logiciel ou d’un système de caisse.
Autrement dit, plusieurs éléments doivent être réunis :
- le professionnel est assujetti à la TVA ;
- il réalise notamment des opérations avec des particuliers ;
- ces opérations ne donnent pas systématiquement lieu à une facturation au sens des règles fiscales ;
- les règlements sont enregistrés au moyen d’un logiciel ou d’un système de caisse.
Les commerces de détail, restaurants, cafés, salons de coiffure ou encore de nombreux prestataires recevant une clientèle de particuliers peuvent donc être concernés.
À l’inverse, un professionnel qui n’utilise aucun logiciel ou système de caisse n’est pas tenu d’en acquérir un uniquement pour répondre à cette réglementation. De même, certains assujettis bénéficient d’exclusions, notamment ceux qui relèvent de la franchise en base de TVA ou qui réalisent exclusivement des opérations exonérées de TVA.
Dans une entreprise disposant d’un logiciel multifonction regroupant comptabilité, gestion commerciale et encaissement, l’obligation porte sur les fonctionnalités utilisées comme système de caisse, et non nécessairement sur l’intégralité du logiciel.
Pourquoi les systèmes de caisse font-ils l’objet de règles particulières ?
L’objectif du dispositif est avant tout fiscal. Une caisse enregistreuse numérique conserve une trace des ventes et des encaissements. Il serait donc problématique qu’un utilisateur puisse supprimer ou modifier rétrospectivement certaines opérations sans laisser de trace.
L’article 286 du Code général des impôts prévoit ainsi qu’un logiciel ou système de caisse concerné par le dispositif doit satisfaire à quatre grandes conditions : inaltérabilité, sécurisation, conservation et archivage des données.
Ces quatre principes constituent le cœur de la conformité. Un commerçant qui choisit ou renouvelle son équipement a donc intérêt à regarder au-delà des fonctions visibles comme le catalogue de produits, le plan de salle, l’impression du ticket ou le suivi du stock.
Quelles sont les quatre exigences d’un système de caisse conforme ?
L’inaltérabilité des données
Une vente enregistrée ne doit pas pouvoir disparaître discrètement de l’historique. Cela ne signifie évidemment pas qu’une erreur de saisie ne peut jamais être corrigée. Une annulation, un remboursement ou une correction doivent rester possibles dans le fonctionnement normal d’un commerce.
La différence tient à la traçabilité. La correction doit laisser une trace permettant de comprendre l’opération initiale et la modification effectuée. Un système permettant simplement d’effacer une transaction passée sans historique présenterait donc un risque évident.
La sécurisation
Les données enregistrées doivent également être sécurisées afin d’éviter leur modification non autorisée. Cette exigence concerne la manière dont le logiciel garantit l’intégrité des informations qu’il conserve.
Pour le commerçant, la sécurité doit aussi être envisagée de manière plus large : comptes utilisateurs distincts, gestion des droits d’accès, mots de passe adaptés, mises à jour régulières ou encore sauvegarde des informations participent au bon fonctionnement quotidien de l’outil.
La conservation
Les données nécessaires au contrôle de l’administration doivent pouvoir être conservées. Le logiciel doit donc permettre de retrouver les informations relatives aux opérations enregistrées et aux clôtures réalisées.
Lors du choix d’une solution, il peut être utile de vérifier ce qui se passe lorsque l’entreprise change de matériel, de version du logiciel ou même de prestataire. La conformité ne doit pas dépendre uniquement de l’ordinateur ou de la tablette actuellement installés derrière le comptoir.
L’archivage
L’archivage vise à figer les données sur une période donnée afin qu’elles puissent être consultées ultérieurement et que leur intégrité puisse être contrôlée. Il ne faut pas confondre cette obligation avec une simple sauvegarde informatique.
Une sauvegarde permet principalement de restaurer les informations à la suite d’une panne ou d’un incident. L’archivage répond, lui, à une logique de conservation et de contrôle des données. Une bonne solution de caisse doit donc intégrer cette dimension dans son fonctionnement.
Faut-il obligatoirement utiliser une « caisse certifiée » ?
L’expression « caisse certifiée » est devenue courante, mais elle peut donner une vision un peu simplifiée de la réglementation.
Depuis la loi de finances pour 2026, le professionnel peut justifier que son logiciel ou son système respecte les quatre exigences fiscales de deux manières :
- grâce à un certificat délivré par un organisme accrédité ;
- ou grâce à une attestation individuelle délivrée par l’éditeur, établie selon le modèle prévu par l’administration.
Il s’agit de modes de preuve alternatifs : lorsque les conditions réglementaires sont réunies, un seul de ces documents suffit.
Cette précision mérite d’être rappelée car la réglementation a beaucoup évolué récemment. La loi de finances pour 2025 avait supprimé la possibilité de recourir à l’attestation de l’éditeur et prévoyait, après une période transitoire, le recours à la certification par un organisme accrédité. La loi de finances pour 2026 a finalement rétabli l’attestation individuelle de l’éditeur.
Le ministère de l’Économie présente les règles actuellement applicables dans sa fiche consacrée à la certification des logiciels de caisse.
Quels documents demander à son éditeur ou à son fournisseur ?
Le premier réflexe consiste à ne pas se contenter d’une mention telle que « conforme », « sécurisé » ou « compatible avec la réglementation » affichée sur une brochure commerciale.
Le commerçant doit pouvoir disposer du document permettant de justifier la conformité du système qu’il utilise : certificat ou attestation de l’éditeur selon le cas.
Il convient notamment de vérifier que le document correspond bien :
- au logiciel réellement utilisé ;
- à la version ou aux références concernées ;
- aux fonctionnalités de caisse exploitées dans l’établissement ;
- et, lorsqu’il s’agit d’une attestation de l’éditeur, au modèle prévu par l’administration.
Cette vérification est particulièrement importante lorsque le logiciel évolue régulièrement. Une mise à jour majeure, un changement de solution ou l’ajout de nouvelles fonctions peuvent justifier de s’assurer auprès de l’éditeur que les justificatifs détenus correspondent toujours à la configuration utilisée.
Comment bien choisir son système de caisse ?
La conformité fiscale constitue un préalable, mais elle ne doit pas être le seul critère de choix. Une caisse est avant tout un outil utilisé quotidiennement par le commerçant et ses salariés.
Avant de s’équiper, il peut donc être pertinent d’étudier plusieurs caractéristiques :
- la simplicité de prise en main ;
- la gestion des produits, prestations et différents taux de TVA ;
- les fonctions d’annulation, d’avoir et de remboursement ;
- la gestion des droits des différents utilisateurs ;
- les clôtures et journaux de caisse ;
- la possibilité d’exporter les données ;
- les solutions de sauvegarde et d’archivage ;
- la gestion des stocks, lorsque l’activité le nécessite ;
- la compatibilité avec le terminal de paiement et les autres outils utilisés ;
- les possibilités de transfert vers la comptabilité ;
- la qualité de l’assistance et le suivi des évolutions réglementaires.
Pour un commerce qui renouvelle son équipement, comparer ces éléments permet de bien choisir sa caisse certifiée en fonction de ses besoins réels plutôt que de retenir une solution sur le seul critère du prix ou du nombre de fonctionnalités proposées.
La question de l’interopérabilité devient également plus importante. Une information saisie en caisse peut ensuite être utilisée pour suivre les ventes, gérer les stocks, alimenter la comptabilité ou établir certains indicateurs de gestion. Limiter les doubles saisies peut faire gagner du temps, à condition de conserver des procédures fiables.
Facturation électronique et logiciel de caisse : deux obligations à ne pas confondre
La généralisation de la facturation électronique constitue justement l’une des grandes évolutions actuelles de la gestion administrative des entreprises françaises. Depuis le 1er septembre 2026, toutes les entreprises concernées doivent être en mesure de recevoir des factures électroniques. Les grandes entreprises et les entreprises de taille intermédiaire sont également entrées dans l’obligation d’émission, avant les PME et microentreprises à partir du calendrier prévu pour 2027.
Cette réforme ne doit cependant pas être confondue avec la réglementation des logiciels de caisse.
La facturation électronique concerne les circuits de facturation et de transmission de certaines données, notamment entre entreprises. Les règles relatives aux systèmes de caisse concernent quant à elles, notamment, l’enregistrement des règlements d’opérations réalisées avec des particuliers.
Pour un commerce réalisant à la fois des ventes aux particuliers et des opérations avec des professionnels, les deux problématiques peuvent donc coexister. Lors du renouvellement du système d’information, il devient alors pertinent de réfléchir à l’ensemble du circuit : caisse, gestion commerciale, facturation, comptabilité et transmission des données.
Quels sont les risques en cas de système de caisse non conforme ?
La question ne doit pas être considérée comme une simple formalité documentaire. L’administration fiscale dispose d’un droit de contrôle spécifique portant sur les logiciels et systèmes de caisse.
Lorsque le professionnel concerné n’est pas en mesure de justifier la conformité du logiciel ou du système qu’il détient au moyen du certificat ou de l’attestation requis, l’amende prévue par le Code général des impôts est de 7 500 € par logiciel ou système de caisse concerné.
Le contribuable dispose ensuite d’un délai pour se mettre en conformité. L’absence de régularisation peut conduire à l’application d’une nouvelle amende.
Au-delà de la sanction financière, une caisse mal paramétrée peut également créer des difficultés beaucoup plus ordinaires : différences entre encaissements et chiffre d’affaires, erreurs de taux de TVA, clôtures incorrectes, données impossibles à retrouver ou transmission imparfaite à la comptabilité.
Comment vérifier la conformité de son commerce en pratique ?
Un contrôle interne simple permet déjà d’identifier une grande partie des risques. Le commerçant peut commencer par recenser les différents logiciels et appareils utilisés pour enregistrer les règlements.
Pour chacun d’eux, quelques questions peuvent être posées :
- l’entreprise entre-t-elle dans le champ de l’obligation ?
- dispose-t-elle du certificat ou de l’attestation correspondant au système utilisé ?
- le justificatif correspond-il à la version actuellement installée ?
- les annulations et corrections sont-elles tracées ?
- les clôtures sont-elles réalisées selon une procédure définie ?
- les données peuvent-elles être conservées et archivées correctement ?
- les utilisateurs disposent-ils uniquement des droits nécessaires à leurs fonctions ?
- les sauvegardes sont-elles réalisées et leur restauration a-t-elle déjà été vérifiée ?
- le fournisseur assure-t-il les mises à jour nécessaires en cas d’évolution réglementaire ?
Dans les structures comportant plusieurs établissements ou plusieurs points d’encaissement, cet inventaire est encore plus important. Un logiciel conforme au siège ne garantit pas nécessairement que toutes les installations et procédures utilisées dans les autres établissements ont été correctement paramétrées.
La conformité d’une caisse est aussi une question d’organisation
Choisir un logiciel conforme est indispensable lorsque l’entreprise entre dans le champ du dispositif, mais le logiciel ne règle pas tout. Les procédures mises en place autour de la caisse restent déterminantes.
Les salariés doivent par exemple savoir comment enregistrer une erreur, réaliser un remboursement ou effectuer une clôture. Les codes d’accès ne doivent pas être inutilement partagés et les documents permettant de justifier la conformité du système doivent rester accessibles.
Une entreprise qui change de caisse doit également anticiper le devenir de ses anciennes données. Désinstaller un logiciel ou remplacer un matériel ne dispense pas de respecter les obligations de conservation applicables aux informations enregistrées précédemment.
La mise en conformité repose ainsi sur trois éléments complémentaires : un logiciel répondant aux exigences fiscales, un justificatif adapté et des procédures internes cohérentes.
Que faut-il retenir sur les obligations liées aux systèmes de caisse ?
Pour savoir si son commerce est en conformité, il faut d’abord déterminer si l’entreprise entre réellement dans le champ des règles relatives aux logiciels de caisse. L’obligation concerne principalement les assujettis à la TVA qui enregistrent, au moyen d’un logiciel ou système de caisse, des opérations réalisées avec des particuliers et ne donnant pas lieu à facturation.
Lorsque ces conditions sont réunies, le système doit garantir l’inaltérabilité, la sécurisation, la conservation et l’archivage des données. Le professionnel doit également être en mesure de justifier cette conformité à l’aide d’un certificat délivré par un organisme accrédité ou d’une attestation individuelle de l’éditeur conforme aux prescriptions administratives.
Enfin, la transformation numérique actuelle des entreprises incite à ne plus considérer la caisse isolément. Encaissement, facturation électronique, comptabilité, stocks et outils de gestion sont de plus en plus interconnectés. Choisir une solution adaptée consiste donc autant à répondre aux obligations fiscales qu’à garantir la fiabilité de l’ensemble du processus de gestion.

